宇树科技股价腰斩,不是公司不行了,而是上市首日市场给它开的价实在太离谱了。
8月19日,宇树以“人形机器人第一股”的身份登陆科创板,发行价150.80元,开盘直接冲到1100元,涨幅629%,盘中总市值一度飙到4449亿元。到9月2日盘中,股价跌破550元,精确腰斩,市值蒸发超2200亿元。
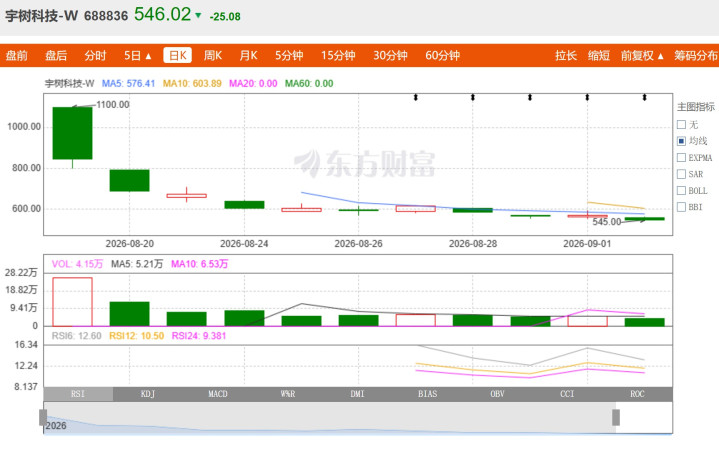
宇树科技上市后从高点回落的日K线走势图
两百多倍的发行市盈率,上市首日峰值对应的市盈率更是直接突破800倍。而它2025年扣非净利润约5.91亿元,2026年上半年扣非净利润2.44亿元,同比还下滑了19.34%。
这中间发生了什么?
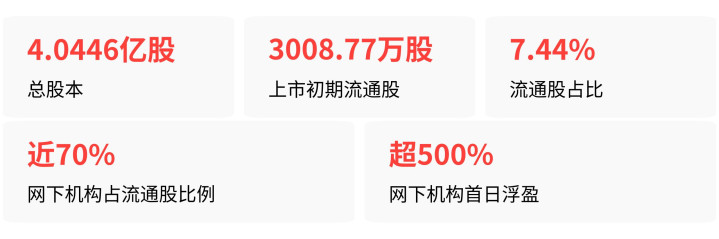
腰斩的发动机,是极低流通盘上的筹码游戏宇树这次上市,有一个极易被忽略但极其致命的结构特征:流通盘极小。总股本4.0446亿股,但上市初期可交易的流通股只有3008.77万股,占比仅7.44%。在这3008万股里,近70%来自网下打新机构,它们的成本是150.80元——首日1100元开盘时,这些筹码的账面浮盈超过500%。
结果就是一场精准的筹码换手。上市首日换手率高达85.28%,机构席位净卖出18.6亿元,自然人投资者净买入15亿元。用几千万股交易给4亿总股本定价,稀缺筹码上制造出天价——这不是四亿股股东的价值共识,而是一场在极小盘子上的竞价拍卖。
当这批低成本筹码全部转移到高成本持有者手中后,市场上已经没有足够的新增资金来承接抛压,每一次卖出都在加速价格崩塌。
业绩换挡,打破了线性增长的幻想如果业绩增速还能维持2025年的节奏,高估值的故事或许还能多撑一段时间。但2026年上半年的数据,直接打破了这种预期。
2025年全年,宇树营收增速高达332.64%;2026年一季度回落至68.49%;上半年进一步降到48.54%。利润端更扎眼:扣非净利润2.44亿元,同比下降19.34%。公司自己也在公告里坦言,营收基数大幅提升、行业热度缓和、竞争日趋激烈,增速较年度复合增长率有所下降。
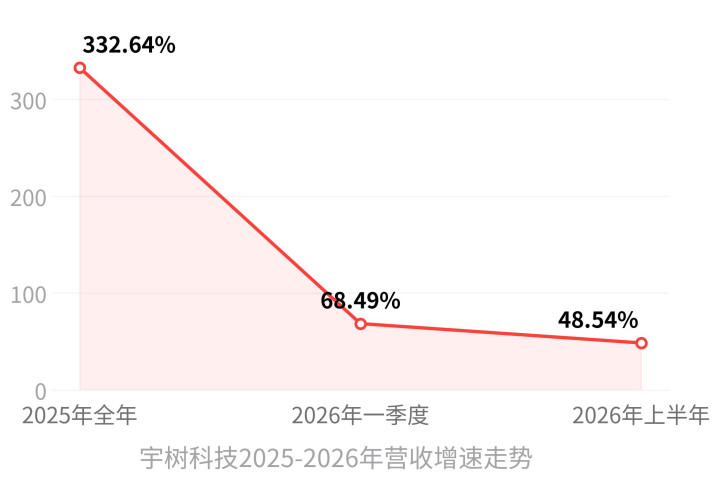
市场愿意给800倍PE,买的从来不是当下卖硬件的利润,而是“具身智能即将爆发、机器人走进千厂万家”的远期叙事。增速突然从三位数掉到两位数,这个叙事最核心的支撑就开始松动。
这不是宇树一家的困境,而是科创板硬科技赛道的结构性剧本把镜头拉远看,宇树这次腰斩,是近三年科创板AI硬科技赛道反复上演的经典戏码。频准激光上市后不久回撤32%,臻宝科技一个月内回撤超61%,摩尔线程半个月回撤超32%。
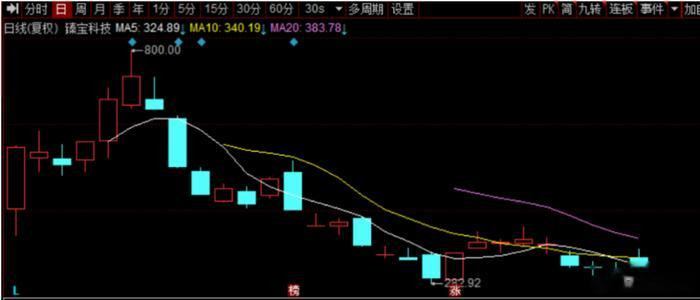
臻宝科技上市后股价大幅回撤的日K线界面
它们的共同剧本是:一级市场赛道过热、估值高企,科创板第五套上市标准不再锚定当期盈利,高溢价直接传导到发行端,叠加新股初期稀缺流动性的放大效应,短期爆炒后快速价值回归。
宇树发行市盈率219.23倍,通用设备行业平均只有38.56倍。上市首日峰值对应的市销率高达235倍,而同期港股优必选市销率仅约13倍。
主承销商中信证券给出的合理市值区间是506亿到559亿元,对应股价125到138元;建银国际目标价269元;野村证券虽给“买入”评级,目标价也只有370元。换句话说,腰斩之后的546元,在机构看来仍有明显的下行空间。
一级市场那边更热闹。2026年上半年国内具身智能赛道融资总额达935亿元,同比增长5倍,估值超百亿的企业从2025年的3家猛增至23家。部分企业一年内估值暴涨十倍,但商业化落地进度并未同步匹配,“重演示、轻订单”的泡沫化倾向已被行业内投资人明确警示。
别被“公司不行了”的传言带偏腰斩行情下,各种传言自然会跑出来。但核验下来的事实是:宇树全栈自研核心运动控制、电机关节技术,2026年7月人形机器人累计下线约1.8万台,是全球首个跨过万台量产门槛的企业。
2026年上半年出货5900台,同比增长170%,产销率超95%,毛利率长期维持在60%以上。公司2025年经营现金流达6.7亿元,连续两年盈利,
至于“2024年全年净利润仅七千余万”这个广泛流传的说法,截至2026年9月4日,宇树官方从未在招股书或公告中披露过该数值,无权威信源支撑。 宇树科技的股价腰斩,本质上是上市首日极端情绪溢价向基本面定价的快速回归,不是公司价值的腰斩。 这是一家拿到了真实订单、跑通了商业闭环、全球出货量领先的人形机器人公司,但市场在上市第一天就把它提前折现到了2032年。
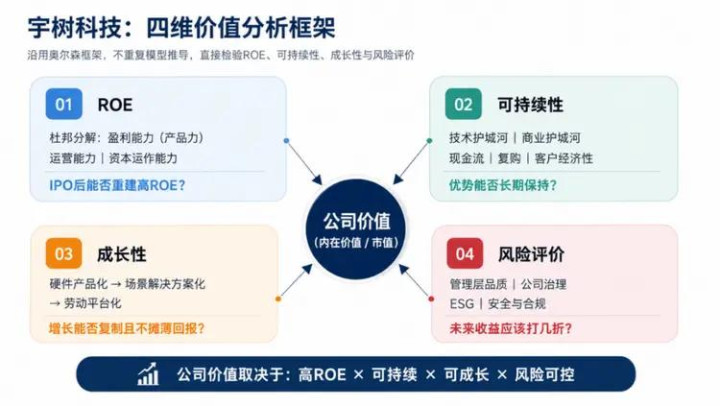
宇树科技内在价值四维分析框架示意图
当泡沫被戳破,疼的不是公司,而是用1100元接盘的那些人。
富牛网配资提示:文章来自网络,不代表本站观点。