(来源:老迈日记)
上周,美联储将其政策利率上调了25个基点。市场已经消化了这一举动,甚至更多,所以现在重要的不是发生了什么,而是为什么发生……以及接下来通胀和美联储反应功能会如何演变。我们今年大部分时间都在争论美联储可能会按兵不动,因为通胀正朝着正确的方向发展,我们曾认为沃什主席如果可能的话,倾向于不加息。
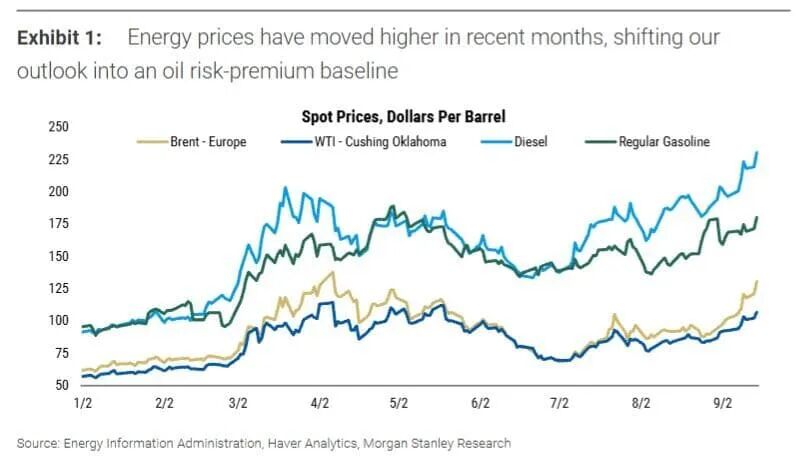
通胀的故事在这两点中更为清晰。通胀的六个月趋势(沃什主席在杰克逊霍尔会议和9月新闻发布会上都提及的指标)正在下降。对联邦公开市场委员会(FOMC)来说,问题显然是下降速度不够快。能源价格的再度飙升是另一个复杂因素。我们曾假设油价会走上一条温和的道路,但供应中断和风险溢价的复苏改变了局面。鉴于通胀下降速度过慢以及能源价格明显的上行风险,联邦公开市场委员会已无法再忍。
然而,反应函数的叙述似乎不那么明朗。政策由联邦公开市场委员会(FOMC)投票决定,尽管主席具有相当大的影响力,但新任主席无法彻底改革这一过程。沃什在任命前的公开评论中明确表示,他认为通货膨胀高于目标是因为美联储的资产负债表,而不是利率。联邦公开市场委员会的常规利率工具目前显然占了上风,因为委员会正在做出决定。
6月的点阵图已经显示,有相当数量的参与者倾向于进一步收紧政策,其中3人反对,主张7月加息。无论谁成为主席,委员会内部的一个重要派别仍然对过早宣布战胜通货膨胀感到不安。因此,9月份的加息不应仅仅被视为沃什的决定,而应被视为委员会大部分成员已经持有的立场。
我们确实认为投资者不应过度解读点阵图。目前中位数参与者预计只会再加息一次,并有第二次加息的可能。我们认为点阵图最好被解读为信号方向,而不是明确的预测:如果通货膨胀没有充分改善,美联储愿意进一步收紧政策。现在,投票者和非投票者之间的区别比以往任何时候都重要,因此明年大多数有投票权的人很可能希望提高利率。
那么,展望未来,一个问题是9月份的加息是标志着制度转变的开始,还是当前框架内的修正。我们认为它是后者。声明表示,此举旨在使通货膨胀“更及时地”回到目标水平。通货膨胀正在朝着正确的方向发展,他们只是希望速度稍微快一点。这不是宣布政策根本上是错误的,而是程度上的改变。
因此,进一步加息的可能性很大,但可能低于市场预期。这又回到了关键问题:沃什主席打算如何实现物价稳定?他更清楚地说明了资产负债表对通货膨胀的影响,而不是政策的其他方面,但9月份的新闻发布会上却没有提及资产负债表。这种紧张关系加剧了市场预期美联储会加息更多,但美联储可能不会达到这个水平。在他的工作组完成工作后,资产负债表改革可能会减少激进加息的必要性。
我们现在知道,美联储对通货膨胀越来越担忧,并愿意采取行动。但对我们来说,这种转变与其说是一种新的紧缩制度,不如说是一种重新校准,以使通货紧缩进程保持在正轨上。市场讨论经常提到取消去年所谓的保险性降息,这种观点可能没有错。经济可以吸收这些加息。如果我们预期的通货紧缩继续下去,美联储寻求的政策限制程度将变得更加清晰,并且似乎可能处于市场预期的下限。
参考研报:MS - Sunday Start - A Fed in Motion
参考研报来源:www.nlg.news注:受平台内容审核研报篇幅等因素,更多精彩内容请访问研报来源。
免责声明:本文内容数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
富牛网配资提示:文章来自网络,不代表本站观点。